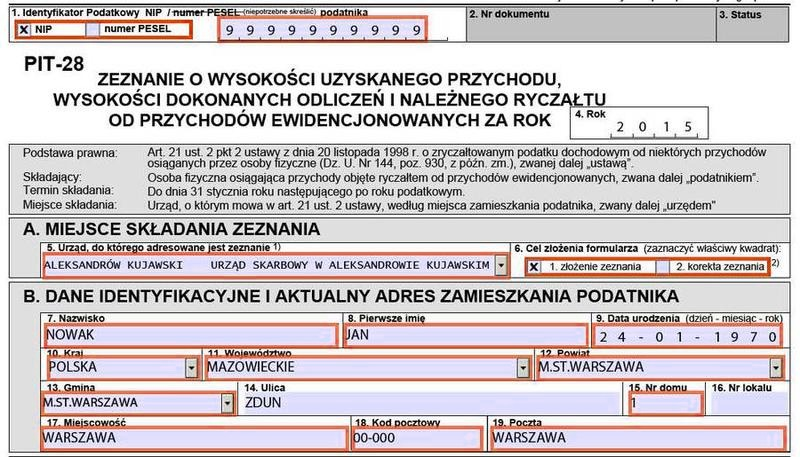
Zerowy PIT-28 to standardowe zeznanie ryczałtowe, w którym wykazuję przychód w wysokości 0 zł — nie ma osobnego formularza „PIT-0”. Jeśli prowadzę działalność opodatkowaną ryczałtem, co do zasady składam PIT-28 także wtedy, gdy przez cały rok nie osiągnęłam przychodu, a firma była zawieszona. Sam brak podatku do zapłaty nie oznacza więc, że nie muszę składać zeznania. Decydują przede wszystkim źródło przychodów i wybrana forma opodatkowania. PIT-28 składam do 30 kwietnia roku następującego po roku, którego dotyczy rozliczenie.
- Zerowy PIT-28 to zwykłe zeznanie ryczałtowe z przychodem równym 0 zł — nie istnieje osobny formularz „PIT-0”.
- Przed złożeniem ustal, czy masz taki obowiązek: przedsiębiorca opodatkowany ryczałtem może składać PIT-28 także przy zawieszonej działalności i braku przychodów, natomiast prywatny najem bez przychodu co do zasady nie wymaga zerowego zeznania.
- Pobierz aktualny formularz za właściwy rok z oficjalnego serwisu podatkowego. PIT-28S jest przeznaczony dla przedsiębiorstwa w spadku.
- Wpisz rok podatkowy, dane identyfikacyjne i adresowe, właściwy urząd skarbowy oraz cel złożenia. Wykazuj zero tylko wtedy, gdy rzeczywiście nie było przychodu; jeśli przychód wystąpił, podaj jego faktyczną kwotę, nawet gdy podatek po odliczeniach wynosi 0 zł.
- Uwzględnij właściwe załączniki, jeśli dotyczą Twojej sytuacji, i rozlicz przychody z etatu lub innych źródeł w odpowiednim zeznaniu.
- PIT-28 składa się co do zasady do 30 kwietnia następnego roku. Można wysłać go elektronicznie lub papierowo; zachowaj UPO albo potwierdzenie złożenia lub nadania.
W przypadku prywatnego najmu obowiązek zależy od uzyskanego przychodu. Składam PIT-28, jeśli w danym roku otrzymałam lub miały do mojej dyspozycji pieniądze albo świadczenia z najmu, podnajmu, dzierżawy czy podobnej umowy. Jeżeli mieszkanie stało puste i nie przyniosło mi żadnego przychodu, zwykle nie muszę składać zeznania z tego tytułu. Nie wysyłam też zerowego PIT-28, gdy nie osiągnęłam przychodów z żadnego źródła rozliczanego ryczałtem. Jeśli jednak uzyskałam choćby niewielki opodatkowany przychód, wykazuję go w zeznaniu — nawet gdy po odliczeniach podatek wynosi 0 zł.
Strata zamiast zer i osobne rozliczenie etatu
Stratę rozliczam inaczej niż zerowy przychód: jeśli koszty przewyższają przychody, wykazuję stratę zgodnie z zasadami właściwymi dla danego źródła. Zerowy PIT-28 mogę złożyć dobrowolnie, na przykład aby potwierdzić brak dochodów, ale nie zastępuje on innych deklaracji. Jeśli pracowałam również na etacie, rozliczam przychody z pracy osobno — najczęściej w PIT-37 — a ryczałt z działalności wykazuję w PIT-28. Zeznanie mogę wysłać elektronicznie lub papierowo; przy wysyłce online zachowuję urzędowe poświadczenie odbioru.
Jak wypełnić zerowy PIT-28 i uzyskać jego wzór
Poniższe wskazówki pomagają ustalić, czy trzeba złożyć zerowy PIT-28, wybrać właściwy formularz, uzupełnić go i zachować potwierdzenie złożenia.
- Ustal, czy musisz składać PIT-28. Zerowy PIT-28 to standardowe zeznanie ryczałtowe z zerowymi przychodami, a nie osobny formularz. Jeśli prowadzisz działalność opodatkowaną ryczałtem, co do zasady złóż zeznanie również wtedy, gdy zawiesiłeś działalność lub nie uzyskałeś przychodu. Natomiast przy prywatnym najmie bez przychodów w danym roku obowiązek złożenia zerowego zeznania co do zasady nie powstaje. Pamiętaj jednak, że brak podatku do zapłaty nie oznacza automatycznie braku obowiązku rozliczenia.
- Pobierz formularz za właściwy rok. Wybierz aktualny wzór PIT-28 dotyczący rozliczanego okresu. Jeśli rozliczasz przedsiębiorstwo w spadku, użyj formularza PIT-28S. Możesz wypełnić formularz elektronicznie albo wydrukować go i uzupełnić ręcznie. Sprawdź jego oznaczenie oraz rok podatkowy — wpisz rok, którego dotyczy zeznanie, a nie rok jego złożenia.
- Uzupełnij dane identyfikacyjne i adresowe. Podaj NIP, jeśli prowadzisz działalność gospodarczą lub jesteś zarejestrowanym podatnikiem VAT; w pozostałych przypadkach możesz posłużyć się PESEL-em. Wskaż urząd skarbowy właściwy według miejsca zamieszkania na ostatni dzień roku podatkowego oraz wpisz aktualne dane osobowe i adres. Jeśli składasz zeznanie po raz pierwszy, zaznacz tę opcję zamiast korekty wcześniej wysłanego PIT-28.
- Wpisz zero tylko wtedy, gdy nie uzyskałeś przychodu. Jeśli w danym roku nie osiągnąłeś przychodów z działalności, wpisz 0 zł w odpowiednich pozycjach. Nie uwzględniaj kosztów działalności w podstawie ryczałtu, ponieważ oblicza się go od przychodu. Jeżeli uzyskałeś przychody, ale po odliczeniach podatek wynosi 0 zł, wykaż rzeczywiste kwoty. Z kolei gdy koszty przewyższają przychody, nie zastępuj straty zerem.
- Sprawdź załączniki i inne źródła przychodów. Jeśli jesteś wspólnikiem spółki cywilnej lub jawnej, złóż własny PIT-28 i dołącz PIT-28/B. W zależności od ulg i Twojej sytuacji mogą być potrzebne także PIT/O, PIT/D, PIT-2K lub PIT/WZR. Przychody z pracy, zlecenia i innych źródeł rozlicz w odpowiednim zeznaniu, niezależnie od PIT-28.
- Złóż zeznanie w terminie i zachowaj potwierdzenie. Co do zasady złóż PIT-28 do 30 kwietnia roku następującego po roku podatkowym. Jeśli ostatni dzień terminu przypada w dzień wolny, możesz złożyć zeznanie w następnym dniu roboczym. Wyślij formularz elektronicznie albo złóż go papierowo we właściwym urzędzie skarbowym. Przy wysyłce elektronicznej zachowaj urzędowe poświadczenie odbioru, a przy papierowej — kopię z potwierdzeniem złożenia lub dowód nadania listu poleconego. Jeśli potrzebujesz zaświadczenia o braku dochodów, złóż zeznanie odpowiednio wcześniej, by urząd zdążył je rozpatrzyć.
| Obszar | Sytuacja lub pole | Co zrobić / wpisać | Liczby i terminy | Ważna kontrola |
|---|---|---|---|---|
| Charakter formularza | „Zerowy PIT-28” | To standardowy formularz PIT-28 wypełniony odpowiednimi wartościami zerowymi, a nie osobny druk „PIT-0”. | 0 zł przychodu z działalności, jeśli faktycznie nie uzyskano przychodu; podatek może wynieść 0 zł. | Obowiązek złożenia zależy od źródła przychodów i sytuacji podatnika. Sam brak podatku do zapłaty nie zawsze oznacza brak obowiązku zeznania. |
| Właściwy formularz | Działalność opodatkowana ryczałtem | Wybierz PIT-28. Dla przychodów przedsiębiorstwa w spadku służy PIT-28S. | 1 zeznanie na podatnika; wspólnicy spółki cywilnej lub jawnej rozliczają się odrębnie. | Nie wybieraj PIT-28S, jeśli rozliczenie nie dotyczy przedsiębiorstwa w spadku. |
| Krok 1 — rok | Pole roku podatkowego | Wpisz rok, którego dotyczą przychody, a nie rok, w którym wypełniasz lub wysyłasz formularz. | 1 rok podatkowy na zeznanie. | Sprawdź, czy używasz wersji formularza właściwej dla rozliczanego roku. |
| Krok 2 — urząd skarbowy | Właściwość miejscowa | Wskaż urząd skarbowy właściwy według miejsca zamieszkania, co do zasady na ostatni dzień roku podatkowego. | 1 właściwy urząd dla zeznania. | Adres nieruchomości wynajmowanej nie przesądza sam w sobie o właściwości urzędu. |
| Krok 3 — cel złożenia | Zeznanie pierwotne albo korekta | Przy pierwszym złożeniu zaznacz zeznanie składane po raz pierwszy. Przy poprawianiu wcześniej wysłanego PIT-28 wybierz korektę. | 1 cel złożenia; korekta dotyczy wcześniej złożonego zeznania. | Nie oznaczaj pierwszego zeznania jako korekty. Przy korekcie wyjaśnij przyczynę, jeśli jest to wymagane. |
| Krok 4 — identyfikator | NIP lub PESEL | Podaj identyfikator podatkowy właściwy dla swojej sytuacji i zgodny z danymi ewidencyjnymi. | 1 identyfikator podatnika. | Przed wysłaniem sprawdź poprawność każdej cyfry. |
| Krok 5 — dane osobowe | Imię, nazwisko, data urodzenia i adres | Wpisz aktualne dane podatnika oraz adres zamieszkania, a nie wyłącznie adres zameldowania. | 1 zestaw danych identyfikacyjnych. | Dane powinny być zgodne z rejestrami i dokumentami podatnika. |
| Krok 6 — przychody | Przychód z działalności | Jeśli nie uzyskano przychodu opodatkowanego ryczałtem, wykazuj 0 zł w odpowiednich pozycjach dotyczących przychodów. | 0 zł tylko wtedy, gdy brak przychodu potwierdzają ewidencja i dokumenty. | Nie wpisuj zera automatycznie, jeżeli wystąpiły przychody w okresie zawieszenia, sprzedaż składników majątku lub inne przychody podlegające rozliczeniu. |
| Krok 7 — stawki ryczałtu | Podział przychodu według stawek | Wykazuj przychody w pozycjach właściwych dla ich rodzaju i stawki. Jeżeli nie było przychodów, odpowiednie wartości mogą wynosić 0 zł. | Stawki wskazane w przepisach obejmują m.in. 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15% i 17%. | Stawka zależy od rodzaju przychodu; nie wybieraj jej wyłącznie na podstawie wysokości wpływu. |
| Krok 8 — odliczenia | Składki, ulgi i straty | Wykazuj tylko odliczenia, do których masz prawo i które nie zostały już rozliczone w innym miejscu. | Od składek zdrowotnych można odliczyć 50% składek faktycznie zapłaconych — w zakresie i na zasadach przewidzianych dla danego rozliczenia. | Przy przychodzie 0 zł nie wpisuj odliczeń bez sprawdzenia limitów i zasad ich rozliczania. Zachowaj dowody zapłaty i dokumentację ulg. |
| Krok 9 — podsumowanie | Ryczałt należny i wpłaty | Sprawdź obliczenie podatku oraz zestawienie należnego ryczałtu z wpłatami dokonanymi w trakcie roku. | Przy braku przychodu i braku innych rozliczanych kwot wynik może wynosić 0 zł. | Kwota podatku 0 zł nie zastępuje obowiązku złożenia zeznania, jeśli obowiązek wynika z sytuacji podatnika. |
| Załączniki | PIT-28/B, PIT/O, PIT/D, PIT-2K, PIT/WZR | Dołącz tylko załączniki dotyczące Twojej sytuacji, np. PIT-28/B przy udziale w spółce lub PIT/O przy określonych ulgach. | 1 załącznik danego rodzaju może obejmować dane właściwe dla podatnika; liczbę załączników podaj zgodnie z formularzem. | Przy zerowym przychodzie załącznik nie jest automatycznie potrzebny. Sprawdź, czy dana ulga lub rozliczenie rzeczywiście występuje. |
| Zawieszona działalność | Zawieszenie przez cały rok | Sam fakt zawieszenia działalności nie oznacza automatycznie zwolnienia z rocznego rozliczenia. Ustal obowiązek dla wybranej formy opodatkowania. | Okres zawieszenia działalności nie może być krótszy niż 30 dni. | Przedsiębiorca rozliczający działalność ryczałtem może być zobowiązany do złożenia PIT-28 także przy braku bieżącej sprzedaży. |
| Zawieszona działalność | Przychody w okresie zawieszenia | Sprawdź, czy w okresie zawieszenia wystąpiły przychody podlegające opodatkowaniu; jeżeli tak, uwzględnij je w zeznaniu. | Przychody z okresu zawieszenia mogą wymagać wykazania w PIT-28. | Zwolnienie z wpłacania bieżących zaliczek w okresie zawieszenia nie jest tym samym co zwolnienie z rocznego rozliczenia. |
| Zawieszona działalność | Praca na etacie lub inne źródło | Dochody z innych źródeł rozlicz osobno albo w odpowiednim formularzu — zależnie od formy opodatkowania działalności. | Może być potrzebny więcej niż 1 formularz, np. PIT-28 oraz PIT-37. | Ryczałtu z działalności nie łączy się w PIT-28 z przychodami z pracy rozliczanymi na innym formularzu. |
| Termin | Złożenie zeznania rocznego | Wyślij PIT-28 w ustawowym terminie za rok następujący po rozliczanym roku. | Termin co do zasady upływa 30 kwietnia; jeśli wypada w dzień ustawowo wolny lub sobotę, stosuje się regułę przesunięcia terminu na kolejny dzień roboczy. | Spóźnienie może oznaczać utratę niektórych uprawnień, np. możliwości przekazania 1,5% podatku. |
| Pobranie wzoru | Oficjalny formularz | Pobierz aktualny PIT-28 z serwisu podatki.gov.pl lub skorzystaj z udostępnionego tam formularza interaktywnego. | 1 aktualny wzór dla właściwego roku podatkowego. | Unikaj nieaktualnych wersji formularza i sprawdź oznaczenie wariantu druku przed wypełnieniem. |
| Wysyłka online | e-Deklaracje lub dostępna usługa elektroniczna | Uzupełnij formularz, podpisz go wymaganym sposobem i wyślij elektronicznie. | Urzędowe poświadczenie odbioru (UPO) potwierdza przyjęcie wysłanej deklaracji. | Zapisz UPO i kopię zeznania; samo kliknięcie przycisku wysyłki nie jest potwierdzeniem przyjęcia. |
| Podpis i pełnomocnik | Podpis elektroniczny albo złożenie przez pełnomocnika | Elektroniczną deklarację można podpisać danymi autoryzującymi; pełnomocnik może działać po uzyskaniu właściwego upoważnienia. | Pełnomocnictwo do elektronicznego składania deklaracji UPL-1 jest bezpłatne; pełnomocnictwo papierowe UPL-1P może wiązać się z opłatą 17 zł. | Opłata i wymagany formularz zależą od rodzaju pełnomocnictwa oraz sytuacji podatnika. |
| Wysyłka papierowa | Wydruk i dostarczenie do urzędu | Możesz złożyć formularz w urzędzie albo wysłać go pocztą w sposób pozwalający zachować dowód nadania. | 1 podpis podatnika lub prawidłowo umocowanego pełnomocnika. | Przechowuj kopię zeznania i potwierdzenie złożenia lub nadania. |
| Zwrot nadpłaty | Elektronicznie lub papierowo | Podaj prawidłowy rachunek do zwrotu, jeśli formularz przewiduje jego wskazanie i przysługuje Ci zwrot. | Orientacyjnie: do 45 dni przy zeznaniu elektronicznym i do 3 miesięcy przy papierowym, zgodnie z zasadami dotyczącymi zwrotu. | Przy całkowicie zerowym rozliczeniu bez nadpłaty zwrot nie wystąpi. |
| 1,5% dla OPP | Przekazanie części podatku | Wskaż organizację pożytku publicznego w odpowiedniej części zeznania, jeśli występuje podatek pozwalający obliczyć kwotę przekazania. | Maksymalnie 1,5% należnego podatku; kwota podlega zaokrągleniu w dół do pełnych 10 groszy. | Przy podatku należnym 0 zł kwota 1,5% wynosi 0 zł. |
| Archiwizacja | Kopia deklaracji i dokumenty | Przechowuj kopię PIT-28, UPO lub dowód nadania oraz dokumenty potwierdzające przychody i odliczenia. | Co do zasady dokumenty podatkowe przechowuje się przez 5 lat, licząc od końca roku, w którym upłynął termin płatności podatku. | W razie korekty zachowaj również poprzednią wersję zeznania i dokumenty uzasadniające zmianę. |
Jak wypełnić PIT-28 zerowy krok po kroku i uniknąć błędów
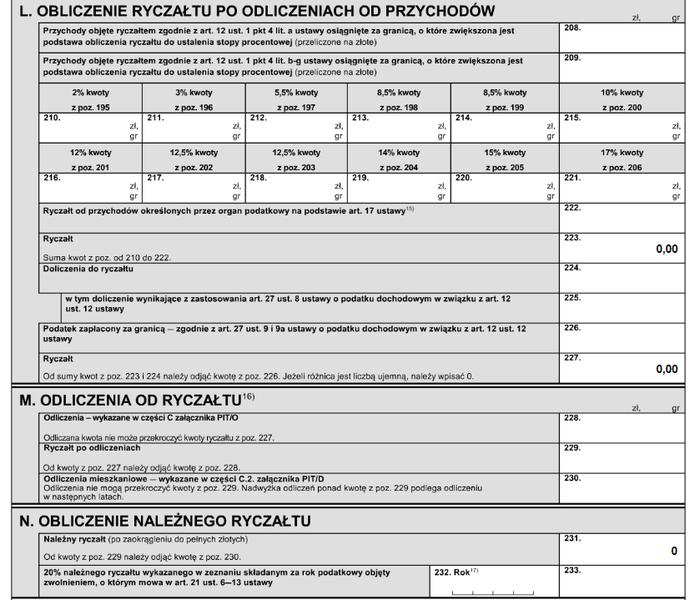
Najpierw sprawdzam, czy rzeczywiście muszę złożyć zerowy PIT-28. To zwykłe zeznanie roczne, a nie osobny formularz „PIT zero”. Co do zasady składam PIT-28, jeśli prowadzę działalność opodatkowaną ryczałtem — także wtedy, gdy zawiesiłam ją na cały rok i nie uzyskałam przychodu. W przypadku prywatnego najmu sam brak wpływów zwykle nie oznacza obowiązku złożenia zeznania. Rozliczam się od 15 lutego do 30 kwietnia następnego roku.
Potem wybieram formularz PIT-28, a nie PIT-28S, przeznaczony dla przedsiębiorstwa w spadku. Wpisuję rok podatkowy, właściwy urząd skarbowy (według miejsca zamieszkania na koniec roku) oraz cel złożenia: „złożenie zeznania”, jeśli składam je po raz pierwszy. W części identyfikacyjnej podaję NIP, gdy prowadzę działalność lub jestem zarejestrowana jako podatniczka VAT; w pozostałych przypadkach wpisuję PESEL. Uzupełniam też imię, nazwisko, datę urodzenia i aktualny adres, zgodnie z danymi w rejestrze.
Zero przychodu czy tylko zerowy podatek? Ta różnica ma znaczenie
W części dotyczącej przychodów wpisuję 0 zł tylko wtedy, gdy faktycznie nie uzyskałam przychodu opodatkowanego ryczałtem. Jeśli prowadziłam działalność w kilku zakresach, rozdzielam kwoty według właściwych stawek — od 3% do 17%. Nie wpisuję kosztów, ponieważ ryczałt oblicza się od przychodu. Sprawdzam również, czy potrzebuję załączników: PIT-28/B jako wspólniczka spółki cywilnej lub jawnej, PIT/O przy ulgach, PIT/D przy uldze mieszkaniowej, PIT-2K przy pierwszym rozliczeniu ulgi odsetkowej albo PIT/WZR przy uldze na złe długi. Każda wspólniczka składa własne zeznanie.
Przed wysłaniem sprawdzam sumy, zaznaczone pola i numer rachunku do zwrotu, jeśli mam nadpłatę. Następnie wysyłam deklarację elektronicznie lub papierowo. Przy wysyłce online zachowuję urzędowe poświadczenie odbioru, a przy papierowej — kopię zeznania i potwierdzenie nadania. Jeśli znajdę błąd, składam korektę, a w razie potrzeby dołączam wyjaśnienie. Pamiętam przy tym, że zerowy podatek po uwzględnieniu ulg nie oznacza zerowego przychodu. Przed wysłaniem porównuję więc kwoty z ewidencją i dokumentami.
Wskazówka: przed wysłaniem sprawdź, czy zerowe kwoty wynikają z braku przychodu, a nie tylko z ulg obniżających podatek — te sytuacje inaczej wykazuje się w PIT-28.
PIT-28 zerowy przy zawieszonej działalności — obowiązki przedsiębiorcy
Poniższa lista wyjaśnia, kiedy przedsiębiorca z zawieszoną działalnością składa PIT-28, co wykazuje przy zerowych przychodach oraz o jakich terminach i rozliczeniach powinien pamiętać.
- Zawieszenie działalności nie zawsze zwalnia z PIT-28. Samo zawieszenie firmy, nawet na cały rok, nie przesądza o braku obowiązku złożenia zeznania. Przedsiębiorca rozlicza działalność na formularzu właściwym dla wybranej formy opodatkowania, a jeśli stosował ryczałt — składa PIT-28. Zawieszenie zasadniczo zwalnia natomiast z wpłacania w tym okresie miesięcznych, kwartalnych lub uproszczonych zaliczek.
- Sprawdź, czy rzeczywiście masz zerowe przychody. PIT-28 obejmuje przychody podlegające ryczałtowi, a nie koszty działalności, ponieważ przy tej formie opodatkowania nie pomniejsza się przychodu o wydatki na jego uzyskanie. Uwzględnij również przychody uzyskane podczas zawieszenia, jeśli podlegają opodatkowaniu. Jeśli nie uzyskałeś przychodu ani nie dokonywałeś zwiększeń lub zmniejszeń podstawy, doliczeń czy odliczeń, zeznanie może wykazywać wartości zerowe.
- Odróżnij obowiązek złożenia PIT-28 od dobrowolnego zeznania zerowego. „Zerowy PIT” nie jest osobnym formularzem — to standardowa deklaracja z wartościami 0 zł. Gdy nie było przychodu ani innych zdarzeń wymagających rozliczenia, obowiązek złożenia PIT-28 zależy od konkretnej sytuacji i źródła przychodu. Sam brak przychodu z prywatnego najmu co do zasady nie wymaga tego zeznania. Możesz jednak złożyć je dobrowolnie, na przykład aby potwierdzić brak dochodów. Pamiętaj przy tym, że jeśli osiągnąłeś przychody, ale po rozliczeniu podatek wynosi 0 zł, zeznanie nadal może być wymagane.
- Złóż właściwe formularze dla różnych źródeł przychodów. PIT-28 służy do rozliczenia ryczałtu z działalności gospodarczej prowadzonej indywidualnie lub w formie spółki cywilnej albo jawnej, a także prywatnego najmu, dzierżawy i podobnych umów oraz określonych przychodów ze sprzedaży przetworzonych produktów rolnych. Przychody z etatu rozliczysz odrębnie, zwykle w PIT-37. Z kolei działalność i inne dochody opodatkowane skalą wykazuje się zasadniczo w PIT-36, a działalność opodatkowaną liniowo — w PIT-36L. Przedsiębiorstwo w spadku składa PIT-28S.
- Uwzględnij odliczenia i załączniki, jeśli mają zastosowanie. Ryczałt oblicza się od przychodu według stawek właściwych dla rodzaju działalności. Jeśli uzyskujesz różne rodzaje przychodów, prowadź ewidencję, która pozwala przypisać je do odpowiednich stawek. Po spełnieniu warunków możesz odliczyć m.in. składki społeczne, 50% zapłaconych składek zdrowotnych, stratę z działalności z poprzednich lat oraz niektóre ulgi i darowizny. Wspólnik spółki cywilnej lub jawnej składa własny PIT-28 wraz z załącznikiem PIT-28/B. Zależnie od rozliczenia mogą być potrzebne również formularze PIT/O, PIT/D, PIT-2K lub PIT/WZR.
- Pilnuj terminu i zachowaj potwierdzenie złożenia. Zeznanie za dany rok składa się od 15 lutego do 30 kwietnia następnego roku. Jeśli ostatni dzień terminu przypada w sobotę lub dzień ustawowo wolny od pracy, termin upływa kolejnego dnia roboczego. PIT-28 możesz złożyć elektronicznie, listownie lub w urzędzie skarbowym właściwym według miejsca zamieszkania na ostatni dzień roku podatkowego. Przy wysyłce elektronicznej zachowaj urzędowe poświadczenie odbioru, a kopię zeznania i dokumenty uzasadniające rozliczenie przechowuj przez okres przedawnienia zobowiązania podatkowego.
- Rozlicz etat i działalność oddzielnie, jeśli wymaga tego forma opodatkowania. Nie łączysz ryczałtu wykazywanego w PIT-28 z przychodami opodatkowanymi na innych zasadach. Dlatego osoba, która zawiesiła działalność opodatkowaną ryczałtem i jednocześnie uzyskała wynagrodzenie z etatu, może mieć obowiązek złożenia zarówno PIT-28, jak i PIT-37. Zawieszenie firmy nie zastępuje rozliczenia przychodów z etatu ani nie zwalnia z obowiązków dotyczących zeznania za działalność.
Skąd pobrać wzór PIT-28 i jak wysłać deklarację online
Wzór PIT-28 pobieram z oficjalnego serwisu podatkowego Ministerstwa Finansów. Skoro już poruszamy ten temat to sprawdź, kiedy pojawią się nowe druki PIT i jak się przygotować. W sekcji formularzy wybieram aktualny druk i pobieram go jako PDF albo wypełniam aktywny formularz online. Zeznanie służy do rozliczenia przychodów opodatkowanych ryczałtem, między innymi z działalności gospodarczej, udziału w spółce cywilnej lub jawnej oraz najmu prywatnego. Każda wspólniczka składa własne zeznanie i dołącza PIT-28/B. W zależności od przysługujących ulg mogą być potrzebne także formularze PIT/O, PIT/D, PIT-2K lub PIT/WZR.
Najpierw przygotowuję ewidencję przychodów, informacje o zapłaconych składkach i dokumenty potwierdzające odliczenia. Następnie wpisuję rok podatkowy, dane identyfikacyjne — PESEL albo NIP, zależnie od sytuacji — oraz urząd skarbowy właściwy dla mojego miejsca zamieszkania. Potem rozdzielam przychody według odpowiednich stawek ryczałtu, od 3% do 17%. Nie odejmuję od nich kosztów uzyskania przychodu. Zeznanie składam do końca kwietnia kolejnego roku. Obowiązek ten dotyczy mnie również wtedy, gdy muszę rozliczyć działalność, ale nie uzyskałam przychodu.
UPO w kilka chwil, a zwrot nadpłaty nawet w 45 dni
Deklarację wysyłam przez Twój e-PIT lub aktywny formularz na Portalu Podatkowym. A skoro już tu jesteś to sprawdź, jaki formularz PIT-11 wybrać i kiedy go złożyć. Najpierw sprawdzam dane i załączniki, a następnie podpisuję zeznanie danymi autoryzującymi — kwalifikowany podpis elektroniczny nie jest konieczny — i wysyłam je przez internet. Jeśli rozliczam udział w spółce, dołączam osobny PIT-28/B. Z ulg korzystam tylko wtedy, gdy spełniam wymagane warunki i mam dokumenty, które to potwierdzają.
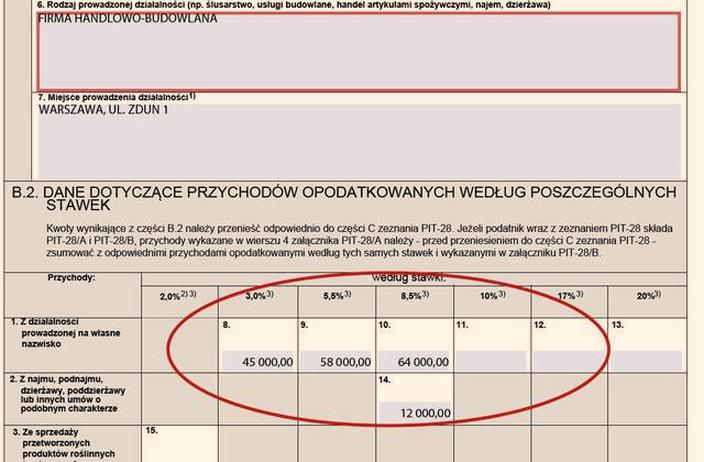
Po wysłaniu pobieram i zachowuję urzędowe poświadczenie odbioru (UPO), które potwierdza, że urząd otrzymał zeznanie. Ponadto elektroniczne złożenie może skrócić oczekiwanie na zwrot nadpłaty do 45 dni, podczas gdy przy wersji papierowej termin może wynieść do 3 miesięcy. Jeśli zauważę błąd, składam korektę. Kopię zeznania i dokumenty rozliczeniowe przechowuję przez 5 lat.
Wskazówka: przed pobraniem formularza sprawdź, czy wybierasz druk PIT-28 właściwy dla danego roku podatkowego — wersje mogą się różnić, a urząd wymaga aktualnego wzoru.